
撞壞別人的車那一天,強制險不賠這一筆

保桿相觸的那一聲悶響之後,接下來的二十分鐘幾乎都有固定劇本:放警示牌、拍照、等警察。真正讓駕駛卡住的,往往是回家之後。翻出每年一張的續保通知,面對一排平時沒人細看的詞:強制險、第三人責任險、車體險、自負額。這些字安靜躺在紙上,直到事故現場有人問出那句話:這一筆,誰出?
依金管會主管的《強制汽車責任保險法》與自用汽車保險定型化契約範本(官方公告),車險可以用「誰受損」三個字拆開。一場車禍會開出三本帳:對方的人身、對方的財物、自己的車。強制險站在第一本帳前面,任意險接手後面兩本。順序搞反了,保費比得再勤也會漏。
一場車禍,先開出三本帳
把鏡頭拉回現場:兩臺車、兩組人。擦傷的機車騎士是一本帳,被撞凹的對方車門是一本帳,自己歪掉的保桿又是另一本。金管會的契約範本把保障種類、保額、自負額與除外事項分列得清清楚楚,問題在於多數人收到保單時,只記得總保費那一欄。
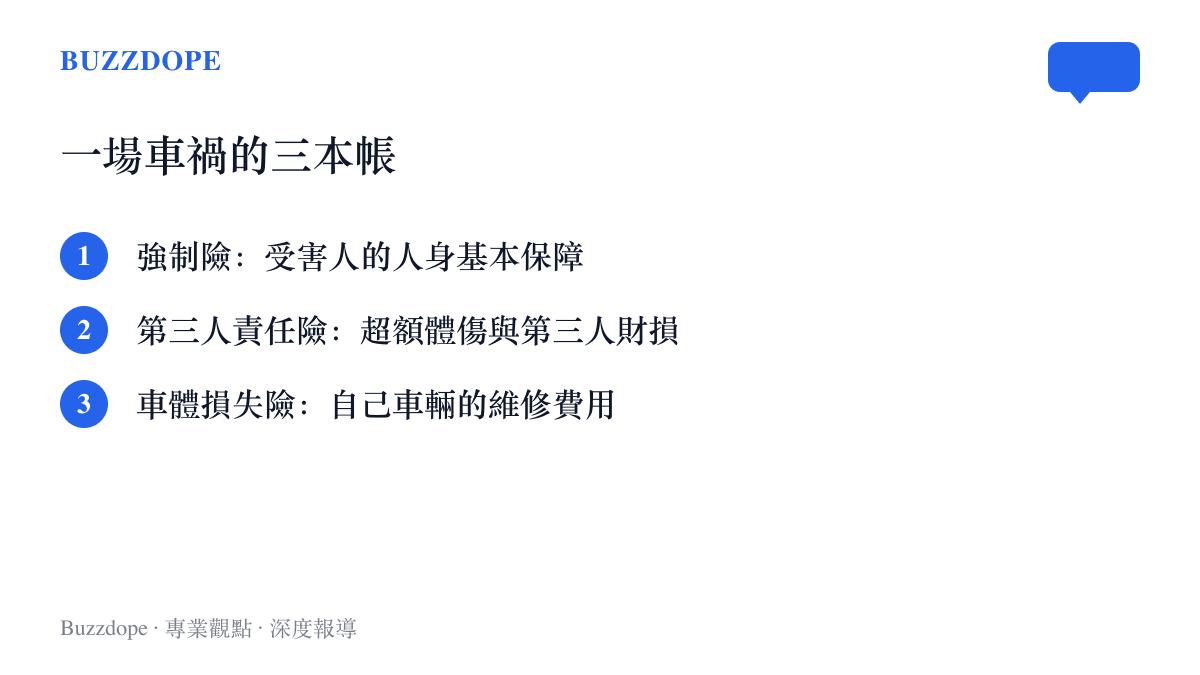
三本帳對應三種保單:
- 強制險:車禍受害人的人身基本保障,依法必須投保
- 第三人責任險:超過強制險給付標準的體傷與死亡責任,加上依法應負的第三人財物賠償
- 車體損失險:自己的車,依甲、乙、丙式條款範圍不同
強制險那一頁:賠的是人,額度寫在法裡
強制險常被當成「有保就好」的那一張,它的設計卻值得多看一眼。依《強制汽車責任保險法》,給付項目只有三類:傷害醫療、失能、死亡。第三人車輛、房屋等財物損失,以及車主自己的車損,都排在門外。
把時間軸拉遠一點。這部法律在1996年公布,1998年起汽車全面納入實施,機車隨後分階段跟上(依公開法規資料)。在它出現之前,車禍受害人要拿到賠償,得循民事訴訟慢慢走,遇到加害人沒有財產、沒有保險,判決書贏了也未必換得到現金。強制險把順序倒過來:先讓受害人依法定標準拿到基本給付,責任歸屬與追償再慢慢算。制度裡甚至設了特別補償基金,接住肇事逃逸這類找不到加害人的場景。
換句話說,強制險是寫給不特定受害人的保險。費率由保險事業發展中心統一公告,各家公司在這一塊沒有多少發揮空間,每年驗車櫃檯核對保效日期,則是臺灣車主最熟悉的制度觸點。
只有強制險,撞壞別人的車會賠嗎?
這是保險通路最常被問到的題目之一,答案也最反直覺:不會。強制險的給付項目止於傷害醫療、失能與死亡,撞壞對方的車、撞倒對方的圍牆,都屬於財物損失,要看第三人責任險有沒有買、限額買到多少。
在車價與修車工資一路走高的年代,這個缺口比想像中寬。一次鈑金、一組雷達感應器,帳單經常超過預期,這也是第三人責任險的財損限額值得逐欄核對的原因。
第三人、超額、車體,各自站在哪個位置?
任意險的世界,按位置擺:
- 第三人責任險:接手超過強制險給付標準的體傷與死亡責任,以及依法應負擔的第三人財物賠償
- 超額責任險:在約定條件下把責任保障的額度再墊高,排在責任險後面收尾
- 車體損失險:保自己的車。甲式、乙式、丙式的差別在承保事故範圍,竊盜、洪水或因雨積水等事故可能另有條件或需加保
挑選的順序可以從「最可能撞到什麼」倒推。日常行駛容易造成他人受傷或撞損高價車輛,先比第三人責任險的人傷與財損限額,再評估要不要超額;車常停戶外、車齡較新、修車費自行吸收有壓力,再往車體險與竊盜保障走。駕駛與乘客的保障、把車借給親友、天災風險,各由不同附加條款處理,承保對象互不相同,逐項對照比一次買齊更實在。
自負額調高,真的比較省嗎?
自負額指事故損失中由被保險人自行負擔的部分。把它調高,保費通常會降,交換條件是每次出險時的小額修理由自己吸收。金管會契約範本把自負額列為契約重要內容,投保前該看清楚的是「每次事故」的計算方式,而非只看省下的保費數字。
比價的動作比結論更重要。請保險公司或通路提供相同條件的報價,然後逐欄抄下來:保額、保險期間、承保事故、除外責任、自負額、理賠文件要求。兩張報價單只要有一欄不同,保費差距就失去比較的基礎。
車禍之後,哪些事有期限?
依《強制汽車責任保險法》,被保險人或加害人要立即報請警方處理,並在五日內以書面通知保險人;任意險的通知期限依個別保單約定,原則上越快越好。事故現場的清單可以照順序走:先處理人身安全、報警,接著儲存現場照片、行車紀錄器影像、對方資料與修車單據,最後儘快通知保險公司。
還有一條容易被忽略:與對方和解或承諾賠償之前,先聯繫承保公司。白紙黑字簽下去之前的那通電話,常常決定理賠能不能順利走完。
臺灣車主對這套蒐證流程並不陌生。行車紀錄器幾乎是新車標配,網路社團裡,網友圍觀車禍影帶、逐格仲裁肇責,早是固定風景。理賠人員看的是同一批影像,讀的卻是條款與肇責比例,鍵盤判定與保險給付之間,隔著的正是那一頁頁除外條款。車主的手機裡,冒充官方的訊息也從來沒少過,前陣子才有假冒召回簡訊讓車廠出面喊停,事故後的理賠聯繫一樣要認明承保公司的正式管道。
條款裡,沒有一個險種叫全險
「我保全險」這句話,臺灣車主大概都聽過。翻開契約範本,卻找不到任何一個險種叫全險;那是把車體險、竊盜險、第三人責任險等一疊保單疊起來的俗稱。業務話語方便,也容易讓人以為所有損失都撐在同一把傘下。實際上每張保單各有除外責任,颱風洪水、因雨積水、把車借給別人開,常常是問了才知道要另外加。
甲式、乙式、丙式的命名也有年代感,聽起來像段考排名,指的其實是承保事故範圍由寬到窄。名稱越簡短,越值得翻到條款附表,確認自己以為有保的項目,真的列在承保事故裡。
賠與不賠的邊界題,日常裡到處都是。像在食堂摔的那一跤被留在工傷認定門外,爭的也是同一件事:那條線,到底畫在哪裡。保險合約把線畫進條款裡,畫線的位置,值得在簽名前多看一眼。
明年續保通知進信箱那天
車險難記,在於每一層都有對象感:這一層賠別人的人,那一層賠別人的車,另一層賠自己的車。把對象認清楚,條款名詞就不再是一團漿糊,五日通知、和解前先來電這類程序,也才有位置可以掛。
下一次續保通知寄來,或下一次聽到朋友說「我保全險」,也許值得回一句:這個「全」,是從誰的哪一種損失算起?
資料來源:本站編輯參考 APPI News〈汽車保險怎麼挑?強制險、任意險與理賠重點〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。